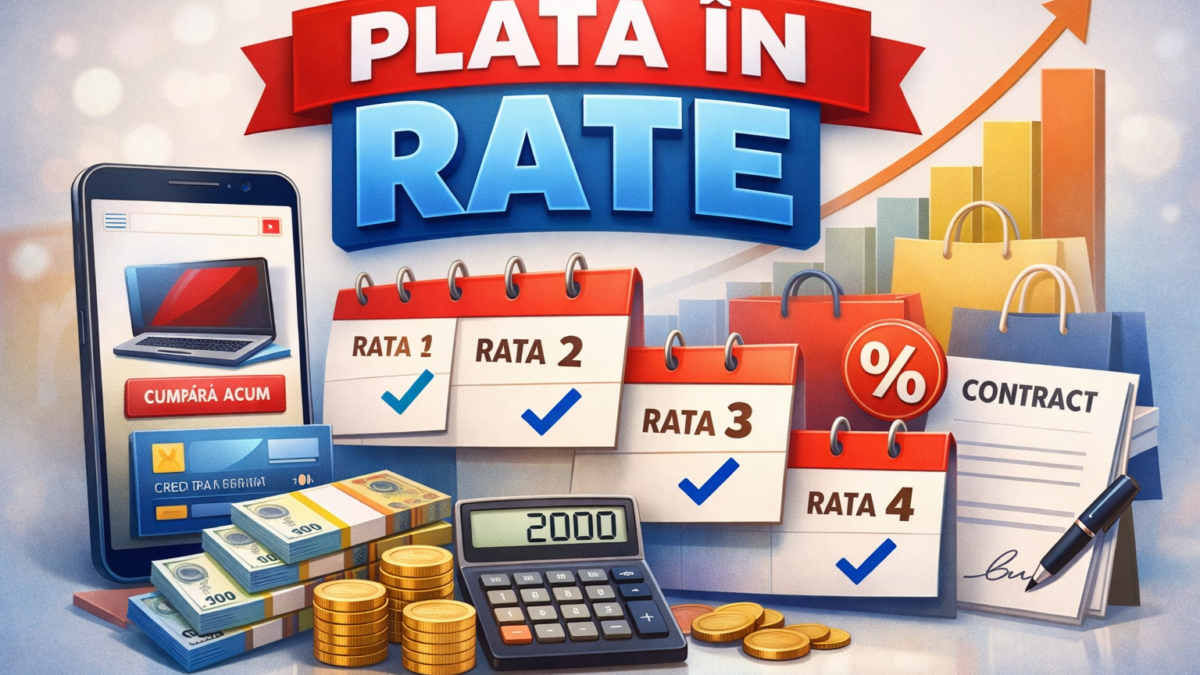
eMAG MyWallet: plata în rate (4/6/12) – cum funcționează, cât te costă și ce spun consumatorii
MyWallet este zona din contul tău eMAG unde vezi ce opțiuni de plată/finanțare ai disponibile și unde poți alege, la checkout, variante precum „Plătește în 4 rate”, „Plătește peste 30 de zile” sau „Plătește în 6/12/24/36 rate”. Important: eMAG descrie MyWallet ca un proiect în colaborare cu finanțatori diferiți, în funcție de opțiune.
Ce înseamnă „eMAG plata în rate prin MyWallet”
Pe scurt, când finalizezi comanda, alegi plata în rate, iar sistemul îți arată un scadențar (ratele lunare) și costurile aferente (dacă există). Pentru unele opțiuni plătești doar un comision mic, pentru altele intri într-un credit IFN (cu dobândă + DAE afișate).
Opțiunile cele mai folosite în MyWallet
1) Plătește în 4 rate (fără dobândă, cu comision)
- Valoarea comenzii trebuie să fie > 99,99 lei și în limita bugetului disponibil din MyWallet.
- La plata primei rate se percepe un comision de 0,5% din valoarea comenzii.
De reținut: „0% dobândă” nu înseamnă neapărat „zero cost”. La 4 rate, costul poate veni din acel comision de 0,5%.
2) Plătește în 6 rate (credit IFN, dobândă 0% în exemplul eMAG, dar cu comision de analiză)
eMAG prezintă „Plătește în 6 rate” ca un credit oferit de HeyBlu Financial Services IFN S.A. și oferă un exemplu reprezentativ de calcul pentru 2.000 lei, unde dobânda anuală este 0%, dar apare un comision de analiză dosar.
3) Plătește în 12 rate (credit IFN, cu dobândă și DAE)
„Plătește în 12 rate” este descris de eMAG ca un credit HeyBlu Financial Services IFN S.A. cu dobândă remuneratorie anuală fixă și comision de analiză dosar, plus exemplu reprezentativ de calcul (inclusiv DAE).
Exemplu de calcul EXACT (produs de 2.000 lei): 4 vs 6 vs 12 rate
Mai jos am folosit valorile și exemplele publicate de eMAG în paginile de help (acolo unde eMAG oferă explicit exemplu pentru 2.000 lei).
A) 2.000 lei în 4 rate (fără dobândă, comision 0,5% la prima rată)
- Rate lunare (principal): 2.000 / 4 = 500 lei
- Comision la prima rată: 0,5% × 2.000 = 10 lei
- Prima rată: 500 + 10 = 510 lei
- Următoarele 3 rate: 500 lei/lună
- Total plătit: 510 + 500×3 = 2.010 lei
B) 2.000 lei în 6 rate (exemplu reprezentativ eMAG)
- Dobândă anuală: 0% (fixă)
- Prima rată: 368,33 lei (include comision analiză dosar 35 lei)
- Următoarele 5 rate: 333,33 lei/lună
- Total plătit: 2.035 lei
- DAE (în exemplu): 6,25%
C) 2.000 lei în 12 rate (exemplu reprezentativ eMAG)
- Dobândă remuneratorie anuală fixă: 29,99%
- Comision analiză dosar: 50 lei
- Prima rată: 216,67 lei (include comisionul de analiză)
- Următoarele 11 rate: 192,69 lei/lună
- Total plătit: 2.336,20 lei
- DAE (în exemplu): 41,25%
Concluzia rapidă din cifre: pentru 2.000 lei, în exemplele eMAG, costul total crește de la ~+10 lei (4 rate) la +35 lei (6 rate) și ajunge la +336,20 lei (12 rate).
Ce spun consumatorii despre MyWallet (pro și contra)
Ce le place
- Conveniența: mulți îl folosesc repetat pentru „30 de zile” și „4 rate”, tocmai pentru că e rapid și nu presupune birocrație ca la un credit clasic.
- Util când ești disciplinat: unii spun că e ok dacă rămâi strict la opțiunile fără dobândă și nu „lungești” ratele inutil.
Ce critică
- Bugetul afișat (limită) poate deruta: pe forumuri apar plângeri de tipul „buget 0” deși utilizatorii declară că plătesc ratele la timp.
- „E simplu” doar până la 4 rate: o parte dintre utilizatori percep trecerea la rate mai multe (6/12/24/36) ca intrarea într-un credit IFN cu pași suplimentari și costuri mai mari.
- Nemulțumiri legate de eligibilitate: există comentarii publice (inclusiv pe social media) despre situații în care serviciul nu e aprobat sau nu apare ca opțiune.
Notă de bun-simț: părerile consumatorilor sunt experiențe personale și pot varia mult în funcție de eligibilitate, istoricul de plată, tipul de produs și finanțatorul implicat.
Când merită MyWallet și când e mai bine să te oprești
- Merită dacă vrei să împarți costul pe termen scurt (4 rate) și comisionul de 0,5% e acceptabil pentru tine.
- Fii atent la 6/12 rate: chiar și când dobânda e 0% (în exemplu), există comisioane; iar la 12 rate apare dobândă + DAE ridicat.
- Regulă simplă: uită-te la „valoarea totală plătibilă”, nu doar la „dobândă”.
FAQ: întrebări frecvente despre eMAG MyWallet și plata în rate
1) MyWallet este disponibil pentru toată lumea?
Nu neapărat. eMAG menționează că MyWallet nu este disponibil momentan pentru toți clienții eMAG.
2) De ce nu îmi apare MyWallet la checkout?
eMAG are o pagină dedicată cu motivele posibile: de exemplu, cardul salvat urmează să expire sau nu are valabilitatea minimă cerută pentru planul de rate (4/6/12/24/36).
3) „Plătește în 4 rate” e chiar fără dobândă?
Da, este prezentată ca fără dobândă, însă există un comision de 0,5% perceput la prima rată (din valoarea comenzii).
4) 6/12 rate sunt credit?
Da. În paginile de help, eMAG descrie 6 și 12 rate ca fiind credite oferite de HeyBlu Financial Services IFN S.A. (cu exemple reprezentative de calcul).
5) Pot plăti mai devreme / integral?
Depinde de opțiunea aleasă și de contractul/condițiile asociate. Cel mai sigur este să verifici scadențarul din MyWallet și informațiile/condițiile afișate înainte de confirmarea comenzii.
Concluzie
Dacă vrei cea mai bună variantă pentru tine, ia o comandă reală, un televizor de 2.000 lei, compară valoarea totală plătibilă în 4 vs 6 vs 12 rate și decide cu capul, nu cu impulsul. Iar dacă rămâi la opțiunile scurte (4 rate / 30 de zile), de multe ori costul este ușor de controlat.
Poate te interesează și
 Ce se întâmplă în Franța și Italia? Revoltele din 2026 și umbra Rusiei
 Grig Comment Link Manager – controlează link-urile din comentarii (target, rel, fără link, whitelist + reguli pentru comentatorii noi)
 Live Stats pentru bloguri: ce arată, ce NU pot ști și de ce Grig Live Stats e mai bun decât Google Analytics pentru “acum”